解決策は下記の説明部分を参照してください。
Explanation:
覚えておくべき知識:
テキストが書かれた表 説明は自動的に生成されます
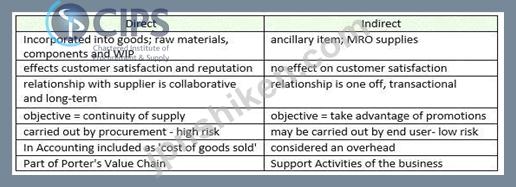
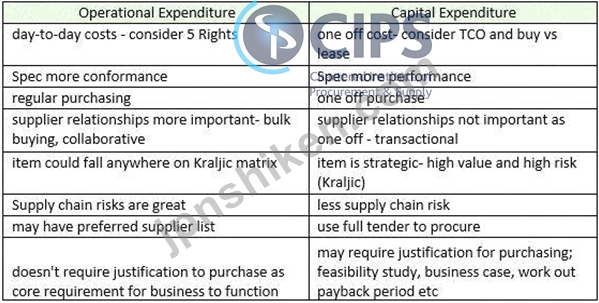

エッセイプラン:
支出の6つのカテゴリーそれぞれについて、必ず例を挙げてください。これは質問の中で具体的に求められているので、できるだけ多くの例を挙げることが重要です。例えば、ケーキメーカーのような組織を例に挙げ、どの購入が各カテゴリーに該当するのか、そしてその理由を説明するとよいでしょう。
はじめに - 調達部門が支出を分類する理由を説明する
- 直接 - これらは最終製品(ケーキ)に組み込まれる品目なので、小麦粉、卵、砂糖などの原材料が含まれます。
- 間接費 - 企業にとって必要だが、最終製品には含まれない品目。例えば、機械用の清掃用品やMRO用品など。
- 資本的支出 - ケーキを焼くための巨大なオーブンなどの新しい機器の購入など、一度限りの大規模な購入です。
- 運営費 - 事業が日々の運営を維持するために必要な購入です。工場労働者用の個人用保護具や清掃用具などが含まれる場合があります。
- 在庫品 - 事前に調達し、必要になるまで在庫として保管される品目です。ケーキ製造工場では、ヘアネットや手袋といった従業員用の個人用保護具がこれに該当します。組織はこれらをまとめて購入し、在庫棚に保管しておき、必要に応じて使用します。
- 非在庫品 - すぐに保管・使用しない商品。例えば卵は、事前に購入すると腐ってしまうため、ケーキに直接入れる必要があります。
結論 - これらのカテゴリーは相互に排他的ではありません。ある項目は直接支出と運用支出、あるいは間接支出と在庫支出に分類される可能性があります。企業によって支出項目の分類方法は異なる場合があります。
例の紹介と結論
導入
調達部門は、リソースを効率的に管理し、戦略的な意思決定を行うために、支出を分類します。調達支出を分類する主な方法は3つあります。直接支出と間接支出の区別、支出を資本支出と運用支出に分類すること、そして品目を在庫と非在庫に分類することです。これらの分類は、組織が調達戦略を最適化し、より適切なリソース配分を行うのに役立ちます。
結論:
結論として、調達支出を直接対間接、資本対運用、在庫対に分類します。
非在庫品は戦略的資源管理に不可欠です。これらのカテゴリは構造化されたフレームワークを提供しますが、相互に排他的ではなく、1つの品目が複数のカテゴリに該当する場合もあります。例えば、1つの品目が直接調達と運用の両方、あるいは間接調達と在庫の両方に該当する場合があります。これらのカテゴリの柔軟性により、組織は特定のニーズに基づいて調達戦略を調整し、効率的な資源配分と効果的なサプライチェーン管理を実現できます。企業によって、業種、規模、運用要件に応じて異なる分類アプローチを採用する場合があります。
講師のメモ:
- 6 つの支出カテゴリーについて説明する必要があるため、各カテゴリーごとに 3 ~ 4 文だけ必要です。
カテゴリーを述べ、それが何であるかを説明し、例を1つ挙げれば、このタイプの質問は間違いなく簡単に答えられるでしょう。
- 支出をカテゴリー分けすると予算編成に役立つことを付け加えることもできます。カテゴリーによって、アイテムの調達プロセスが異なる場合もあります(これは導入部または結論部の一部となる可能性があります)。
- この科目はLO 1.3.2で、教科書ではかなり広範囲にわたりますが、主な情報は49ページにあります。
- 注:企業や業界によって支出項目の分類は異なります。特にパッケージと給与が重要です。
直接費用だと言う人もいれば、間接費用だと言う人もいます。正直なところ、これは激しく議論されているテーマで、どちらが正しいとか間違っているとかいうものはないと思います。できればこの2つの例は避け、卵やPPEなど、それほど議論の余地のない例に絞った方が良いでしょう。

